
借款之前,台北地主想先弄清楚的三題
台北哪些土地可以送來談借款?
台北市的住宅區建地和商業區建地都可以送來評估,第一種到第四種住宅區(含「之一」「之二」)、第一種到第四種商業區都包括在內。台北的地能借多少,再依分區種類、建築限制和謄本上的權利狀態逐項看。
台北的地,額度從哪裡開始算?
從分區證明上的「第幾種」開始,再查這筆台北的地有沒有限高、是不是別人建築基地留下的法定空地,最後扣掉謄本上還沒處理的設定。台北地主拿附近成交價直接換算,落差往往出在這幾步。
住外縣市,台北的地設定要去哪裡送件?
跟民間借款的抵押權設定,115 年 5 月起要送到台北市的地政事務所,外縣市的地政事務所不再代收。台北市內各所之間的跨所收件不受這次調整影響,住外縣市的台北地主要預留回台北的時間。
一、台北土地借款的基本做法:住宅區、商業區建地設定抵押
在台北用土地借錢,流程不複雜:地主把名下的住宅區或商業區建地設定抵押權給出資方,取得一筆資金,約定期間內按月付息、到期還本,還清後辦理抵押權塗銷。有人叫它台北土地融資,也有人講台北土地借貸或台北土地貸款,說的都是這件事。
台北的地和台北的房子,評估的起點不一樣。房子看屋齡、樓層和同社區的成交;台北的建地要先回答「這塊地依法能蓋什麼、能蓋多高」,答案寫在分區證明和建築管理的資料裡。同樣在台北市、面積也差不多的兩筆住宅區建地,一筆是第一種住宅區、一筆是第三種住宅區,出資方看到的使用強度就不同,估值不會一樣。
另一件要先搞懂的是排在第幾位。台北這筆地謄本乾淨、沒有他項權利,新的出資方拿到的是第一順位;銀行已經押在前面,民間再進來就叫台北土地二胎;前面押了兩家,再多一家就是台北土地三胎。台北的出資方排得越後面,前面幾家的擔保額度都要先算掉,留給台北地主的空間跟著縮小。管道、成數、流程的全國通則,放在土地借款的管道、成數與流程那篇,這裡只寫台北的地會碰到的事。
第一次來談的台北地主,手邊先準備四樣東西就夠:土地所有權狀或地號、最新的第一類謄本、分區證明,以及本人的身分證件。謄本在台北市任何一間地政事務所都能調,不必跑到土地所在那一所;分區證明的申請方式,下一節會講。地上若還有舊建物,建物的登記謄本一起帶來,評估可以少來回一趟。
外縣市的台北地主,設定登記送件的地方變了
不少台北地主人住在桃園、新竹甚至更南邊,過去習慣在住家附近的地政事務所請人代收台北的案子。內政部 115 年 3 月 10 日發布台內地字第1150260894號令,修正跨縣市代收的作業原則,自 115 年 5 月 1 日起,借錢給你的若是私人或一般公司,這筆抵押權設定和跟它綁在一起送的登記,外縣市的地政事務所都不收了,只有銀行這類放款機構當權利人的還能跨縣市代收。官方給的理由,是近年的不動產詐騙裡,這類設定占了不小的比例。
換成台北地主的角度,就是跟民間借款的設定,要回台北市的地政事務所辦。台北市內各所之間互相收件,這次修正沒有改到,地在文山、案子送到中山的所,仍然可以受理。住外縣市的台北地主,簽約前先把回台北一趟的時間排好,撥款日才不會往後拖。
二、台北建地的估值起點,先看分區證明上的「第幾種」
台北市的土地使用分區,依臺北市土地使用分區管制自治條例第 3 條,住宅區分成第一種、第二種、第二之一種、第二之二種、第三種、第三之一種、第三之二種、第四種、第四之一種,一共九種;商業區分成第一種到第四種。第 4 條再把每一種劃定的目的寫出來。台北地主手上的分區證明,寫的就是這些名稱。
台北的地要先知道自己是哪一種,可以到臺北市政府都市發展局的土地使用分區線上查詢及核發系統,用地號查分區,也能在網路上申請證明書。送件評估時,台北的出資方多半要看正式的證明書,線上查到的畫面只能先當參考。
分區證明怎麼拿,送評估時要附哪一份
台北的分區證明由臺北市政府都市發展局核發。步驟不難:先在線上系統用行政區、地段和地號查出分區,確定是這一筆;再從同一個系統的網路申請功能送出申請,或到現場臨櫃辦。台北地主若是第一次查,最常弄錯的是地號:一塊地分割過以後,地號多了子號,查母號看到的結果不一定是自己那一筆。
送評估時,附上最近申請的正式證明書。台北有些地主手上的證明是好幾年前辦的,分區或附註可能已經不同,舊的只能當參考,出資方會要求重新申請一份。證明書上的每一行,包括分區名稱後面的附註,照抄給出資方,不要自己摘要。
第一種、第二種住宅區:低密度與中密度的居住用地
依台北的自治條例第 4 條,第一種住宅區是為了維護最高的居住環境水準,以獨立或雙併住宅為主,人口和建築密度都壓在最低;第二種住宅區維持中等密度,除了各式住宅,也容許日常用品零售或服務業。台北地主手上若是第一種住宅區,能蓋的房子類型本來就少,拿附近第三種住宅區的公寓大樓行情來推,一開始就會估高。
第三種、第四種住宅區,以及「之一」「之二」的細分
台北的第三種住宅區,條例寫的是維持稍高的人口與建築密度,可設各式住宅和一般零售業;第四種住宅區在住宅之外,還容許公害最輕微的輕工業與一般零售業。名稱後面多了「之一」「之二」的,例如第三之一種住宅區,是條例第 3 條另外列出的分區,台北的出資方不會直接拿第三種住宅區的條件套用。證明書上若另有附註,照原文逐條核對,看不懂的地方先問清楚,再談額度。
第一種到第四種商業區:同樣叫商業區,允許的使用範圍不同
台北的商業區也分等級。第一種商業區是供住宅區日常生活需要的零售和服務;第二種商業區擴大到地區性的零售與服務;第三種商業區再加上娛樂業、批發業;第四種商業區則是供全市、區域以至全台的主要商業與大型零售使用。台北地主說「我的地是商業區」,出資方接著一定會問是第幾種,因為能做的生意範圍不同,日後接手的對象也不同。
分區名稱一樣,台北的地還有兩件事要另外查
第一件是高度限制。台北有部分土地落在機場周邊的禁限建範圍內,分區相同,能蓋多高卻要另外確認。交通部民用航空局的禁限建相關資訊頁面有查詢系統的入口,可以先判讀台北這筆地在不在範圍內,但查詢結果不能取代主管機關的正式審查。
第二件是法定空地。台北市區有些看起來空著的地,其實是旁邊既有建物申請建照時留設的法定空地。建築法第 11 條規定,應留設的法定空地非依規定不得分割、移轉,也不能重複使用;台北市另訂有領有使用執照建築基地範圍內部分土地申請建築處理原則,要另外申請建築,多半先要取得法定空地分割證明。台北這類地就算登記在地主一人名下,也不能直接當成可以單獨蓋房子的建地來估。後面松山、大安兩件實際評估過的案子,卡的就是這兩件事。
三、台北建地找銀行、融資公司或民間,承作態度的落差
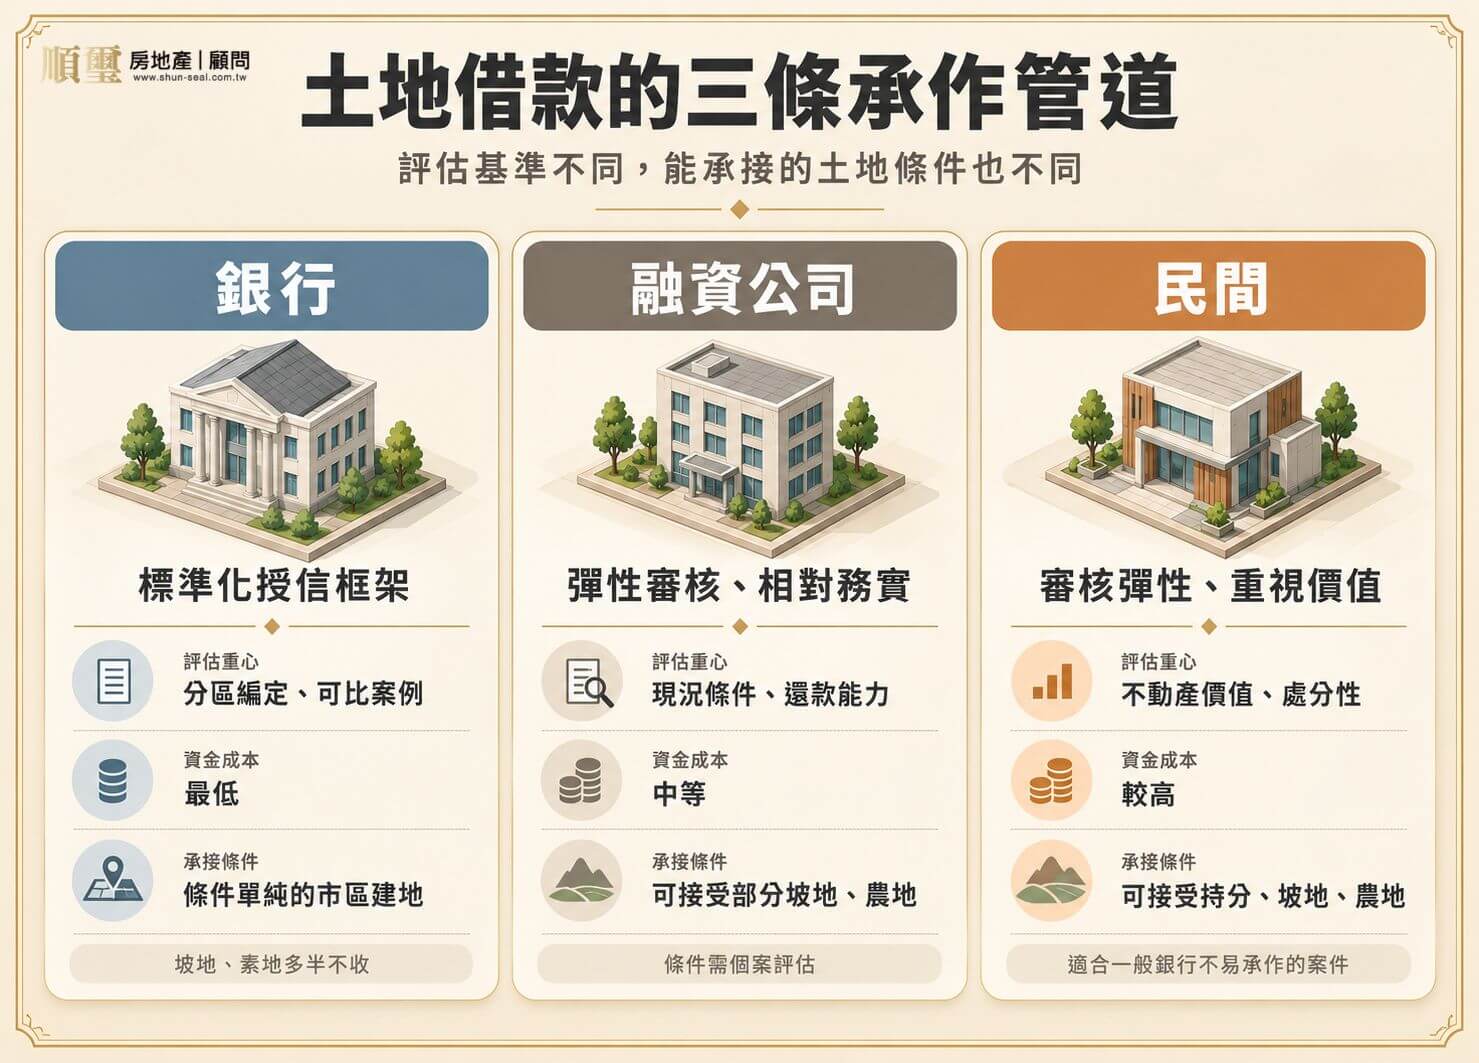
台北的住宅區、商業區建地,是銀行比較願意接的土地,但銀行先看的是人:收入能不能證明、資金用途講不講得清楚,台北的地條件再好,借款人這一關沒過也辦不成。融資公司介在中間,地和人都看。民間把重心放在台北這筆地本身:分區、建築限制、謄本上的權利狀態。論資金成本則相反:銀行的利息壓得最低,融資公司落在中段,民間要付的最多。台北地主收入穩定、用途單純的,先問銀行比較省;地沒問題、人的條件卡住,或是時間等不了銀行的,再找民間。
台北民間借款的利息,月息大多落在 0.8% 到 1.33%,乘上十二個月約是年利率 9.6% 到 16%。雙方能約定的利率上限,台北地主可以自己點開民法第 205 條看,條文把年利率上限訂在 16%。借多久,民間可以短到 3 個月、長到 20 年,台北地主照自己哪一筆錢什麼時候進來去排。年紀大的地主要留意,銀行與融資公司多把借款人年齡卡在 65 歲左右,民間看的則是台北這塊地撐不撐得住。
台北建地找民間,時間多半花在查核,不在撥款
民間的資金,在抵押權設定登記完成的當天撥付,這一段很快。台北的建地拉長時間的,是撥款之前的查核:分區證明要重新申請、機場周邊的地要請建築師確認可以蓋多高、疑似法定空地的要調原建築執照、謄本上的舊抵押權要先回原銀行辦塗銷,每一項都要等別的單位回覆。
台北地主想縮短時間,能做的是把資料先備齊:謄本、分區證明、地上建物的登記,舊設定已經還清的,先向原銀行要塗銷文件,再到地政事務所辦好塗銷。資料齊了才送評估,比邊送邊補快得多。
四、台北建地可以核到多少,評估時會看的項目
台北的建地沒有一個固定成數可以套。就算在同一個行政區、坪數也差不多,台北這兩筆地只要下面幾項對不上,評估出來的數字就會分成兩個方向。
- 分區種類:台北的第幾種住宅區、第幾種商業區,決定這筆地能怎麼用,是估值的起點。名稱帶「之一」「之二」的另外看,不跟本來那一種混算。
- 分區以外的建築限制:機場周邊的高度限制、建築線、面前道路的條件,都會改變台北這塊地實際能蓋多少。拿來比較的附近成交,建築條件要對得上才有參考價值。
- 能不能單獨使用:台北的空地要先確認是不是既有建物的法定空地,還是原建築基地裡的一部分。答案不清楚之前,出資方不會照可以獨立開發的建地來估。
- 謄本上的權利狀態:舊的抵押權、預告登記、查封或假扣押,只要還登記在台北這筆地上,都要先查清楚、該塗銷的先塗銷。台北地主可以在任何一間地政事務所或線上調最新的第一類謄本,他項權利部和限制登記一翻就知道。
- 前面已經設定的額度:台北的地上若還有正在繳的貸款,出資方要知道的是真正沒還完的本金,而不是設定金額;把這筆本金從評估裡拿掉,才是台北地主這次能動用的部分。
已經借過一筆、想再多借一些的,就是台北土地增貸,也有人說台北土地增借。道理跟上一項一樣,先把台北這筆地重新估一次,再把各家還掛著的未清本金一一減掉,多出來的部分才是可以加借的額度。前一筆若早已還清、只是設定沒塗銷,處理完之後空間會比地主想的大,後面中山那件就是這樣。
台北地主自己估額度,常拿兩個數字:謄本上的公告土地現值,和附近大樓的成交單價。公告土地現值是政府算土地增值稅用的,台北市區的地拿它來看,多半跟市場有一段距離;大樓成交價裡含了房子本身,拿來推一筆空地,還要先扣掉分區和建築限制造成的落差。把上面幾項逐一對照台北自己的地,比看任何一個數字都準。
(以上是 2026 年 9 月台北在地行情下,我們評估住宅區、商業區建地時的查核順序;個別地號仍要看謄本和分區證明才算數。資訊更新日期:2026 年 9 月。)
五、用台北建地週轉的是哪些人
會拿台北的建地來問借款的,大致有三種情形。第一種是名下有一筆台北住宅區空地,平常圍起來沒用,要週轉時想到它,大安那件就是這樣。這類台北地主最常以為「地是我的、上面沒房子,就能照建地估」,卡住的往往是法定空地或建築基地的問題。
第二種是台北的地早年押過銀行,借款早就還清,設定卻一直掛在謄本上。中山那位地主一開始只敢問很小的一筆錢,就是把舊的設定金額當成還欠的債。第三種是台北的地曾經談過買賣、後來解約,地主決定繼續留著,改用借款安排資金,信義那件屬於這一種。
另外還有一群人住在外縣市、台北留著一筆建地,要用錢時才回頭處理,受 115 年 5 月送件規定影響最直接。這幾種台北地主想的都一樣:地要繼續留在自己手上,缺的是撐過一段時間的現金。台北的地上是自住的房子、想用房子來借的,評估方式不同,可以看台北房屋二胎怎麼辦那篇。
六、台北建地實際評估過的案子:卡在哪一關
下面三件是我們評估過的台北住宅區土地,分別在松山、大安、中山,照卡住的環節整理。金額與成數涉及個案,不便揭露,只寫評估結果跟地主原本預期的落差方向。
分區相同,能蓋多高要另外確認:松山
松山一位地主準備拿住宅區土地辦借款。他先找了附近幾筆成交資料,分區相同、面積也接近,自己算出的土地價值很有把握,認為這次需要的資金談得下來。
看資料時我們多問了一句:拿來比較的那幾筆松山的地,有沒有跟這塊地落在相同的限建範圍?往下查,這筆地涉及機場周邊的高度管制。住宅區的使用強度看起來相近,實際能蓋多高仍要另外確認;民航局的禁限建查詢可以先判讀範圍,卻不能取代正式審核。
地主拿來比較的松山成交標的,建築條件沒有逐一核對過。我們先請建築師確認這筆地可以規劃的範圍,再重新挑選比較標的,沒有直接沿用地主提出的單價。
松山這件最後的評估比地主預期保守,但仍有承作空間。地主調低了借款需求,用較低的金額辦理,原本想一起準備的備用資金先取消。落差在於:分區名稱相同,還要確認個別土地受到的高度限制,才能比較台北這類地的評估基礎。
空地有自己的地號,卻不能當成獨立建地估:大安
「這塊地有自己的權狀,上面也沒房子,怎麼還要查旁邊的建物?」大安一位地主名下有一筆住宅區土地,平常圍起來沒有使用,他只想拿這筆空地借款,其他不動產都不動。
我們沒有只看現場是不是空地,而是調了原建築執照和基地範圍。查下來,這筆大安的土地涉及旁邊既有建物應留設的法定空地。依建築法,法定空地不能任意分割、移轉或重複使用;台北市對原建築基地內部分土地另外申請建築,也訂有處理原則。
地主期待的是「可以單獨蓋房子的住宅區空地」價格,我們要確認的,卻是這筆地能不能脫離原建築基地獨立使用。就算土地只登記在他一人名下,這件事還是要查清楚。後來先請建築師確認法定空地的範圍,以及有沒有依法分割、獨立使用的可能;結論出來之前,沒有照一般可獨立開發的建地提出方案,評估結果比地主期待的低。
大安這件停在評估階段,沒有設定、也沒有撥款。地主先把土地留著,處理建築基地的使用問題,沒有再去找別人把估價拉高。
謄本上的設定金額很高,舊貸其實早已還清:中山
中山一位地主拿住宅區土地來問借款,開口就說:「這塊地以前押過銀行,設定金額還在,應該剩不了多少空間。」他把謄本上的最高限額抵押權金額,直接當成這筆中山的地現在背著的欠款,一開始只敢問很小的一筆。
我們先請他回原銀行確認實際債務、授信是不是還有效,以及能不能提供塗銷文件。依民法第 881 條之 1,最高限額抵押權擔保的是一定範圍內、在最高限額以內的不特定債權,登記的金額是擔保上限,單看謄本,看不出現在實際欠多少。
查完才知道,原借款早就清償,授信也已結束,地主只是一直沒辦塗銷。原銀行確認後提供了塗銷文件,舊設定處理完成,再核對台北這筆地沒有其他抵押權或限制登記,新的借款才照當時的權利狀態重新評估。
中山這件最後有完成新借款,取得的資金比地主一開始扣掉整筆設定金額後自己估的多。土地本身沒有因此漲價,改變的是舊抵押權處理清楚之後,新的出資方可以確認自己的擔保順位。新借款仍要依約清償,跟舊貸結清是兩回事。
三件放在一起看,台北這幾筆住宅區土地的落差,都不是地主急不急、找誰介紹造成的。松山那筆卡在分區以外的高度限制,大安那筆卡在能不能單獨使用,中山那筆則是謄本讀錯了方向。台北地主拿自己的地對照,先看分區,再看建築限制和謄本,大概就知道會落在哪一邊。
七、台北建地借款,地主問過的十個問題
台北土地借款接受哪一類的地?
台北市的住宅區和商業區建地都可以送件。先看分區證明上寫第幾種住宅區或商業區,再依建築限制、能不能單獨使用和謄本上的權利狀態評估台北這筆地能借多少。
內湖、南港的商業區建地,可以辦台北土地借款嗎?
可以評估。內湖、南港的商業區建地,先看分區證明寫的是第幾種商業區,種類不同,能做的使用範圍就不同;再查謄本上有沒有舊設定,台北的出資方才能抓出額度。
台北士林、北投的住宅區土地想借款,要先準備哪些文件?
士林、北投的住宅區土地,先備好地號、最新的第一類謄本和土地使用分區證明。台北的分區證明可以向都市發展局線上申請,證明上若有附註,一併提供,評估會快很多。
台北萬華、大同的建地上面還有舊建物,能拿來借款嗎?
可以送件。萬華、大同這類地上有舊建物的台北建地,要先查建物的登記和原建築執照,確認土地是不是某棟建物的法定空地、地上建物歸誰所有,查清楚後再估。
住外縣市、地在台北中正或文山,抵押權設定去哪裡送件?
要回台北市的地政事務所。115 年 5 月起,跟民間借款的抵押權設定不能再請外縣市代收;中正、文山的地可以在台北市內任何一所跨所送件,不必回到原本管轄的那一所。
台北的地謄本上有舊的最高限額抵押權,還能借嗎?
先問原銀行實際還欠多少。台北的地若舊債早已還清,辦好塗銷就能照新的權利狀態評估;還有欠款的,出資方會扣掉剩餘本金,剩下的空間才是這次能借的。
台北借民間的錢,年利率最多能約定到多少?
上限是年利率 16%,出自民法第 205 條,台北的借款契約也照這條。台北民間常見的月息約 0.8% 到 1.33%,把開辦費一起算進去再換成年利率,才看得出真正的成本。
台北建地能借幾成,有標準答案嗎?
沒有。台北的建地先看第幾種住宅區或商業區,有機場限高、法定空地或舊設定沒塗銷的,額度都會往下調,實際要看地號查完的結果,不能拿別人的成數直接套。
台北的地有預告登記,還能設定抵押借款嗎?
先處理再談。預告登記沒塗銷前,台北這筆地上的處分若妨礙原本登記的請求權,依土地法不生效力;買賣已解約的,先確認解約條件履行完畢、辦好塗銷,再送評估。
還沒撥款,台北業者就要先收一筆錢,該給嗎?
不正常,先別付。台北土地借款的各項費用,照理是等抵押權登記好、款項撥出來那天一併結算;還沒撥款就開口要押金、代辦費的台北業者,先暫停往來,查清楚對方底細。
八、台北建地要簽約了,哪些資料自己就查得到
借款方是不是合法立案,經濟部登記看一眼就知道
台北的放款業者多,名片和辦公室裝潢都說明不了什麼。向對方要統一編號,自己到經濟部商工登記公示資料查詢核對兩件事:登記上寫的狀態還在「核准設立」,負責人欄的名字,也就是在台北跟你面對面談的那一位。兩件事都對得上再往下。
謄本上還留著舊登記,先處理再設定:信義
信義一位地主,先前曾把一筆住宅區土地跟買方簽約,也配合辦了預告登記;後來雙方協議解約,他決定繼續持有,改用借款安排資金。他帶著雙方簽的解約文件來,認為買賣既然取消,信義這筆地就能照原本的方式處理。
最新謄本調出來,預告登記還在。依土地法第 79 條之 1,預告登記沒塗銷前,所有權人對土地的處分若妨礙原本登記的請求權,無效。我們沒有先要地主接受較低的額度,而是請他把解約協議、款項返還和預告登記的處理方式核對清楚。雙方確認解約條件已經履行,原買方配合塗銷,地主拿著更新後的謄本重新送評。台北地主簽約前自己申請一份最新謄本,舊的抵押權、預告登記、查封這些還掛著沒有,一看就知道。
利息、開辦費與違約金,數字要寫進契約
台北業者口頭講的月息、開辦費、提前還款要不要另外收費、晚一天怎麼算,每一項在契約裡都要有白紙黑字的數字。台北地主簽名前,一條一條對照對方講過的話,有一項找不到,就先別簽。
資金撥下來之前,不先匯任何款項
台北這筆借款的資金,會在抵押權設定完成後撥付。登記還沒完成,對方就拿押金、規費代墊或打點當理由要台北地主先轉帳的,一律暫停,弄清楚再說。
抵押權設定送件後,台北的案件辦到哪一步可以線上查
抵押權設定進了台北市的地政事務所,會有一組收件字號。臺北市政府地政局的登記及測量案件辦理情形查詢輸入這組字號,台北地主自己就能看進度。對方嘴上說送出去了,字號卻一直給不出來,這筆錢先不要往下談。
到期還不出來時,台北這筆建地會走哪些程序
簽約前直接問:萬一到期還不出來,台北這筆地會走哪些程序、大約要多久。民間從逾期走到處分擔保品,速度比銀行快得多。台北地主在意額度之前,先把還款來源和日期寫下來,比多借幾十萬重要。
最後一種情形跟借款方無關,是借錢的理由本身。有人在電話裡自稱檢察官或警察,要你把錢轉到「監管帳戶」;或是網路上認識沒多久的人報了一個說是穩賺的投資,叫你拿台北的地去借錢匯過去。碰到這兩種,錢還沒借之前,台北地主先打 165 反詐騙專線確認。
本文僅供一般性資訊參考,不構成個案法律或財務建議。各項利率、法規以最新公告為準;實際承作條件依物件狀況、產權型態與各機構審核結果而定。