
原保地借款,地主最先問的四件事
原住民保留地可以貸款嗎?
可以,要看走哪一條路。銀行有 2026 年上路的信用保證方案,用途限產業經營和住宅;已取得所有權、有領禁伐補償的原保地,另外可以用土地設定抵押權向民間借款,錢怎麼用不設限。
借款以後,禁伐補償還領得到嗎?
領得到。設定抵押權不影響申請資格,補償金照樣撥進地主自己的帳戶;每年 1 月到 4 月仍要自己提出申請,通過當年度的勘查或檢測才會核發。
要符合哪些條件?
三個:土地所有權登記在自己名下、今年度禁伐補償核定通過、竹木覆蓋率達七成以上。手上只有耕作權、地上權或租約的,要先確認是否符合取得所有權的資格,完成所有權登記。
多久可以撥款?
抵押權設定登記完成當天撥款。時間多半花在送件:民間出資的設定案件不能在外縣市代收,要送到土地所在轄區的地政事務所。
一、原住民保留地可以貸款嗎?銀行信保、政策貸款與民間三條路
原保地拿去銀行,碰壁的比談成的多。依原住民保留地開發管理辦法第 18 條,原住民取得所有權以後,移轉的對象以原住民為限,政府依法承受的情形除外。萬一日後要處分,能接手的人範圍很小,山區的地又不好鑑價,銀行過去多半不收。2026 年原民會導入最高九成五的信用保證,降低銀行面對鑑價和處分限制的風險,原保地貸款在銀行端多了一條正式管道。
三條路各自適合的人不一樣,先對照下表,看自己的用途落在哪一格。
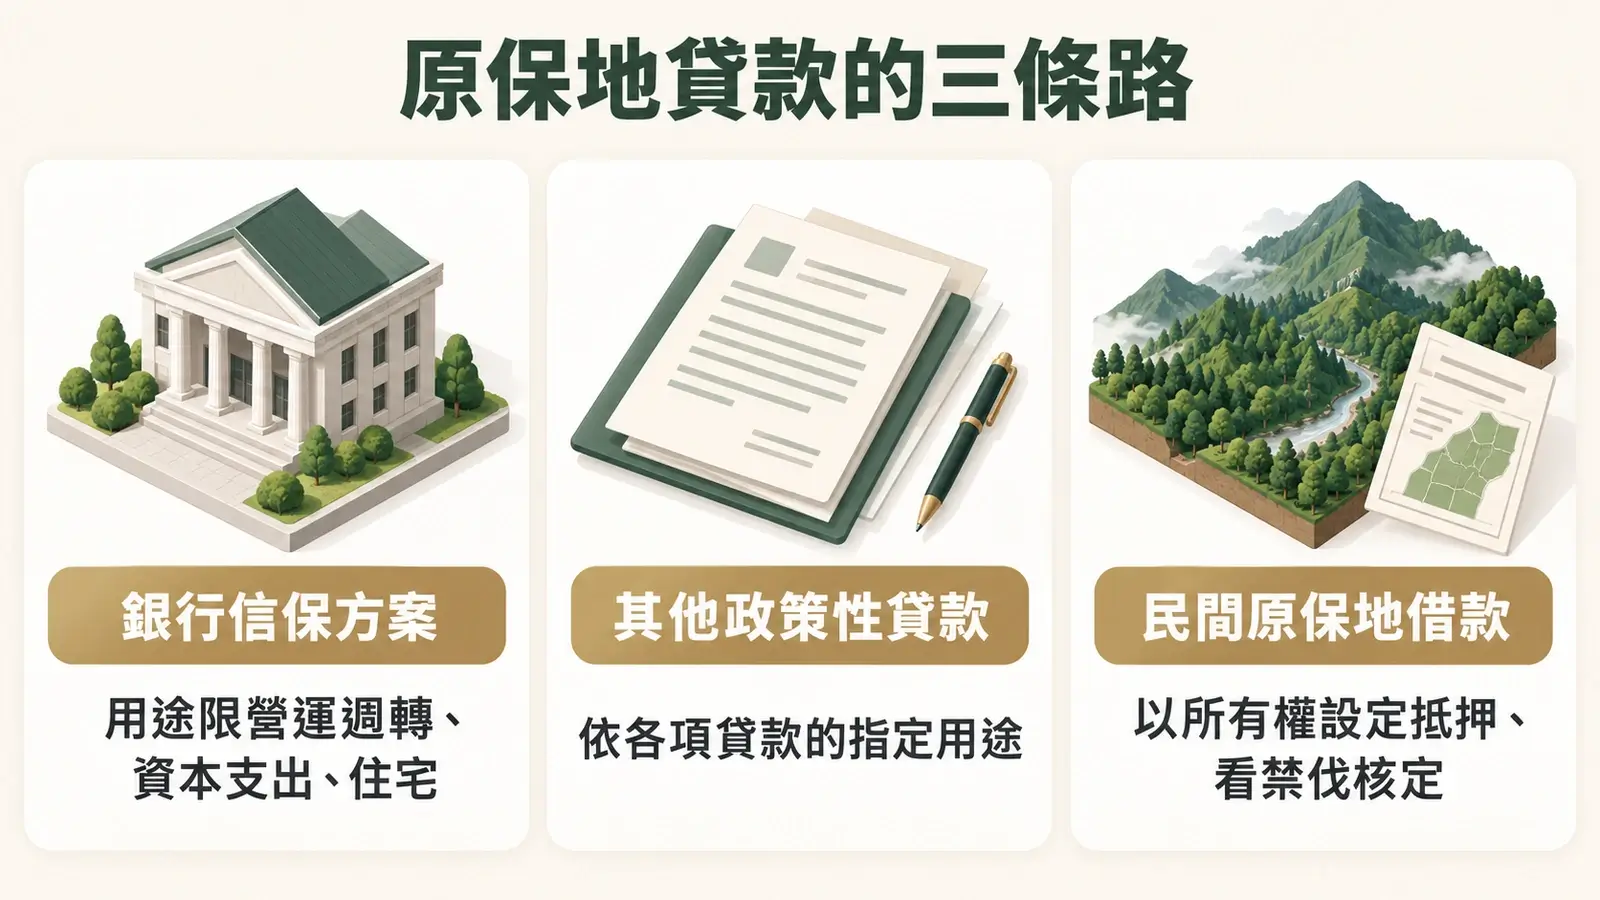
| 項目 | 銀行信保方案 | 其他政策性貸款 | 民間原保地借款 |
|---|---|---|---|
| 誰可以申請 | 年滿 18 歲的族人 | 依各項貸款規定 | 原保地所有權人 |
| 錢可以用在哪裡 | 營運週轉、資本支出、自建自購或修繕住宅 | 產業經營、造林等指定用途 | 不設限 |
| 擔保方式 | 原保地加信用保證,保證成數最高九成五 | 依各項貸款規定 | 原保地設定抵押權 |
| 族人負擔的利率 | 郵儲利率加年息 1%,差額由原民會補貼 | 依各項貸款規定 | 依契約約定 |
| 額度與年限 | 週轉金最高 500 萬、最長 7 年;資本支出最高 1,000 萬、最長 15 年;住宅最高 1,000 萬,自建或自購最長 30 年、修繕最長 7 年 | 依各項貸款規定 | 依土地公頃數評估;3 個月到 20 年 |
| 其他費用 | 信用保證手續費年費率 0.375%,另有開辦費、謄本費、徵信查詢費 | 依各項貸款規定 | 依契約約定 |
| 審核重點 | 用途、營運或還款計畫、信用紀錄 | 身分資格、用途 | 所有權、禁伐補償核定 |
| 窗口 | 臺灣土地銀行、合作金庫銀行、全國農業金庫;各地原住民族金融輔導員 | 農漁會信用部、全國農業金庫、臺灣土地銀行 | 民間業者 |
(資訊更新日期:2026 年 9 月。信保方案依原民會 114 年 12 月 23 日發布的作業要點與 115 年 1 月公告整理,利率隨郵儲利率調整,申請前以承辦窗口答覆為準。)
2026 原保地貸款信保方案:用途對得上,先問銀行
這個方案從 115 年 1 月 16 日開始受理,原民會同月委託農業信用保證基金成立專案辦公室,族人可以找各地的原住民族金融輔導員,或撥 0800-508-188 詢問。族人實際負擔的利率是郵儲利率加年息 1%,公告當時換算約 2.72%,郵儲利率一變動,這個數字也會跟著動。
申請書附有切結,內容涉及近年有沒有違反財經法令經判決確定,以及訴訟、破產或債務清理的紀錄;借到的錢也不能挪去申請書以外的用途。用途和資格都對得上的,先向承貸銀行問清楚實際利率、信用保證手續費、其他費用和還款條件,再決定要不要走這條路。方案內容可以看原民會的信用保證公告。
用途不在這幾項,或等不及銀行審核
家裡要週轉、要還一筆舊債、要付醫療費,或兄弟姊妹分家要補償現金,這些都不在信保方案的用途裡。已經取得所有權、有領禁伐補償的原保地,可以改用土地本身設定抵押權借款,錢怎麼用不設限,評估主要看土地和核定資料,是否另外需要收入資料依個案而定。一般土地的各個借款管道怎麼選,土地貸款的管道比較有逐項說明。
二、有領禁伐補償的原保地,為什麼評估得動
山上的原保地要評估,最難確認的是三件事:地到底是誰的、當年度禁伐補償有沒有通過、真正核准補償的面積有多少。所有權看謄本,後面兩件,可以從禁伐補償的核定通知和相關資料確認。
依原住民保留地禁伐補償條例,申請的人要具原住民身分,是土地的所有權人或合法使用權人;土地要經劃定為禁伐區域,或受造林獎勵 20 年期間屆滿。每年由公所受理、縣市政府辦理勘查,竹木覆蓋率達七成以上、沒有濫墾濫伐的才核准;勘查結果如果有法規列出的建物、公路設施用地或鋪設水泥、瀝青的農路,得扣除這些面積後核算補償。申請人資格、林木狀態和核准面積每年都經過一次官方審查,比地主口頭描述可靠得多;土地的所有權是誰,仍以謄本為準。
補償金額從 2025 年起是每年每公頃 6 萬元,依核准面積計算。這筆錢不是擔保品,借款期間照樣由地主自己申請、自己領。有領禁伐補償的原住民保留地貸款,擔保的是土地本身,一般說的禁伐補助貸款指的就是這種做法。核定通知的角色是確認當年度的核准結果和核准面積;需要進一步看竹木覆蓋情形時,再對照勘查或檢測資料。
三、原保地借款的三個條件:所有權、禁伐核定、覆蓋率七成
條件一:土地所有權登記在自己名下
這篇講的借款方式,是用已經登記的原保地所有權設定抵押。原保地上的權利分好幾種:耕作權、地上權、農育權、向公所承租,都還不是所有權;開發管理辦法第 15 條對取得所有權以前的轉讓和出租另有限制,這些權利能不能拿來擔保要另外判斷,不在本文的評估流程裡。符合第 17 條條件的,可以先向公所申請無償取得所有權,登記到自己名下以後再進入評估。
條件二:今年度的禁伐補償核定通過
核定通知一年一份。去年通過,不代表今年一定通過;今年的申請送出以後,要等當年度的勘查作業完成、核定下來,這一年的資格才確定。
條件三:竹木覆蓋率七成,是用整筆地號去算
依原住民保留地禁伐補償實施辦法,覆蓋率是竹林和林木的冠投影面積,除以申請地號的整筆土地面積。道路不能先從分母扣掉,讓比例看起來比較高。通過七成門檻以後,核算補償面積時再扣除有頂蓋、樑柱或牆壁的建物(臨時搭建物除外)、公路設施用地、鋪了水泥或瀝青的農路等範圍。
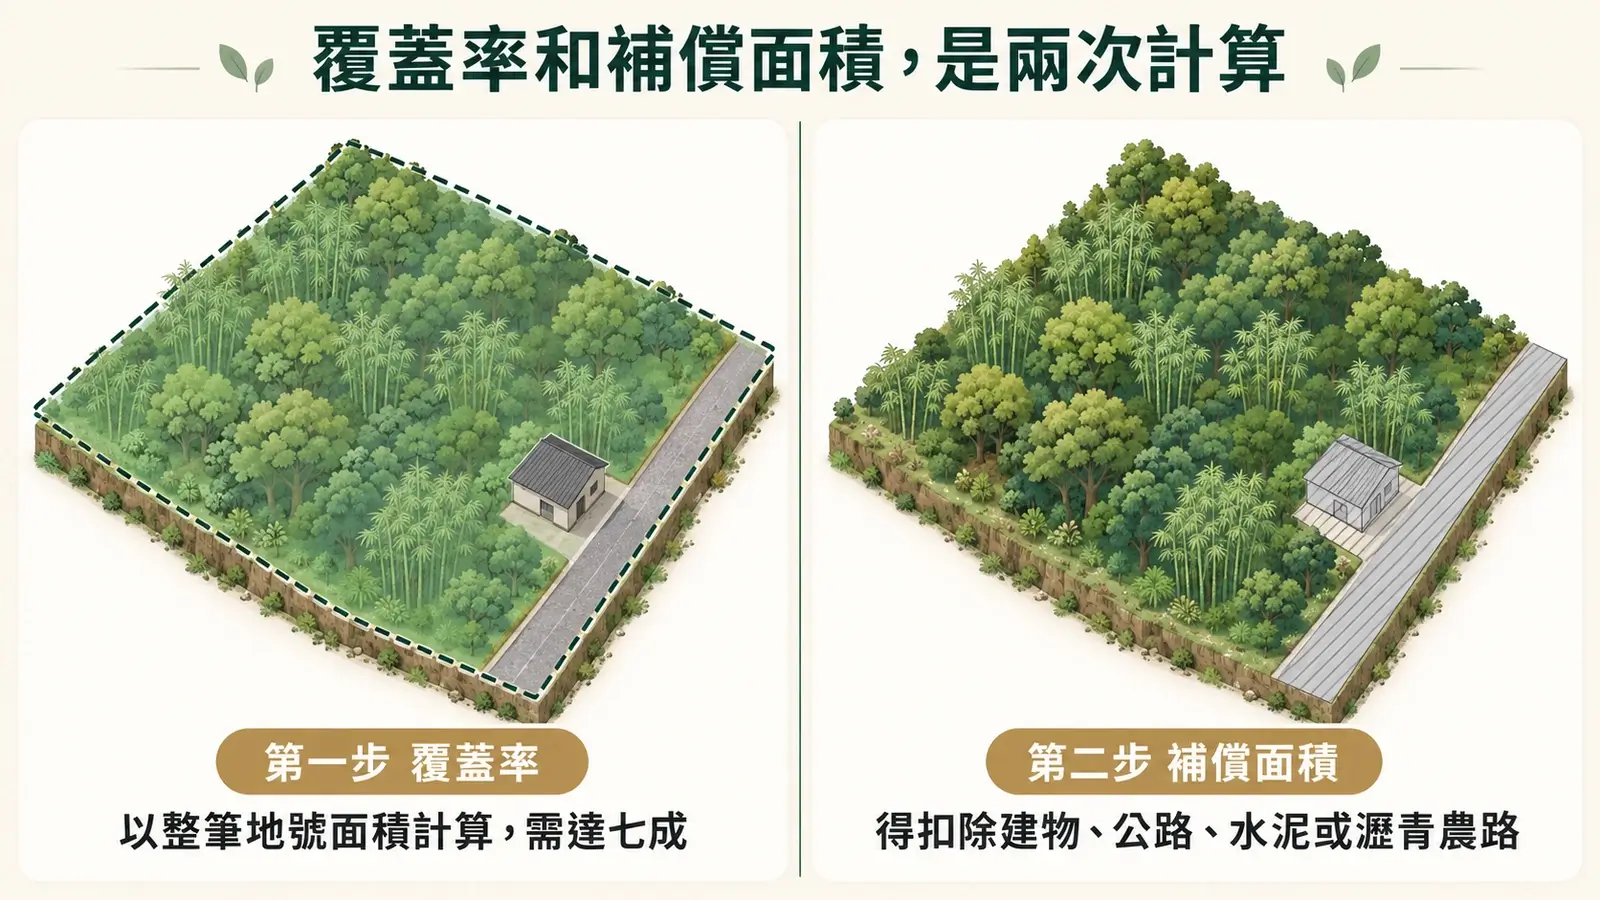
共有土地另有規定:共有人的分管契約和分管圖已經辦理登記的,可以依登記的分管範圍勘查;沒有辦分管登記的,仍按整筆地號勘查,補償再依持分比例發給。認定方式可以看原民會共有土地分管的覆蓋率認定基準。
桃園復興常見的情形:謄本面積和核定面積差了一截
復興區的地主準備借款時,常拿權狀上的面積直接去算,以為禁伐補償也照同一個面積計算。資料攤開對照,核定面積往往比謄本少一截:早年開的農路穿過這筆地,路邊又有一間固定使用的工寮,這兩塊在核算補償時都扣掉了。土地借款看的是謄本記載的權利範圍,再依道路、建物和實際可利用的情形調整;補償收入則照核定面積算。權利面積、覆蓋率、補償面積是三個不同的數字,拿其中一個代替另外兩個,估出來都會失準。
屏東來義常見的情形:地一直有人在用,謄本卻還是過世長輩的名字
來義鄉的原保地,家族平常誰在整理、誰去公所跑申請,大家心裡都有數,謄本調出來,所有權人卻還是過世多年的母親。這種情形借款要先停下來,先辦繼承登記:兄弟姊妹協議由具原住民身分的繼承人取得這筆地,其他人從別的遺產分配,登記完成才能設定抵押。辦繼承花的時間,常比借款本身長得多。繼承登記的步驟和文件,可以看土地繼承登記的流程說明。繼承登記完成後,補償的權利人也跟著改變:符合資格的繼承人同意禁伐、主動以書面通知公所,可以依條例第 8 條按月、按面積比例接續領取當年度的補償,下一年度再用自己的名義提出申請。
四、哪些地區有禁伐補償的原保地:115 年度 55 個核定計畫鄉鎮市區
「原住民族地區」和「原住民保留地」是兩個不同的概念。行政院核定的 55 個原住民族地區,不等於原保地的分布名單;有些原保地在毗鄰的鄉鎮,原住民族地區裡也有大量一般土地。以這篇談的有領禁伐補償的原保地來看,最直接的依據是原民會每年核定的禁伐補償面積。
原民會 115 年 3 月 24 日核定的禁伐補償年度計畫,全台提報執行面積 89,124 公頃,分布在 12 個縣市、55 個鄉鎮市區,每公頃 6 萬元。這是年度核定的計畫面積,實際補償仍要經過當年度申請、勘查檢測合格後,依合格面積核實撥付。名單和 55 個原住民族地區並不相同:新竹橫山、南投水里、屏東車城都列有計畫面積,花蓮市、新城則不在這份名單裡。
| 縣市 | 115 年度核定計畫面積(公頃) | 列入核定計畫的鄉鎮市區 |
|---|---|---|
| 宜蘭縣 | 3,150 | 南澳鄉、大同鄉 |
| 新北市 | 900 | 烏來區 |
| 桃園市 | 4,590 | 復興區 |
| 新竹縣 | 10,062 | 尖石鄉、五峰鄉、關西鎮、橫山鄉 |
| 苗栗縣 | 3,130 | 泰安鄉、南庄鄉、獅潭鄉 |
| 臺中市 | 163 | 和平區 |
| 南投縣 | 7,040 | 仁愛鄉、信義鄉、水里鄉 |
| 嘉義縣 | 3,200 | 阿里山鄉 |
| 高雄市 | 6,850 | 桃源區、茂林區、那瑪夏區 |
| 屏東縣 | 32,264 | 獅子鄉、牡丹鄉、三地門鄉、春日鄉、泰武鄉、來義鄉、瑪家鄉、霧臺鄉、滿州鄉、車城鄉 |
| 臺東縣 | 10,687 | 達仁鄉、海端鄉、金峰鄉、大武鄉、延平鄉、太麻里鄉、卑南鄉、長濱鄉、池上鄉、蘭嶼鄉、成功鎮、關山鎮、東河鄉、臺東市、鹿野鄉 |
| 花蓮縣 | 7,088 | 秀林鄉、卓溪鄉、萬榮鄉、壽豐鄉、光復鄉、富里鄉、豐濱鄉、吉安鄉、玉里鎮、鳳林鎮、瑞穗鄉 |
(依原民會 115 年 3 月 24 日原民經字第 1150005064 號函附「115 年度原住民保留地禁伐補償地方執行機關核定面積與經費一覽表」整理,資訊更新日期:2026 年 9 月。)
屏東縣一縣就占全台三成以上,獅子鄉 7,807 公頃、三地門鄉 4,580 公頃、牡丹鄉 4,740 公頃都是面積大的鄉;新竹尖石 5,100 公頃、五峰 4,800 公頃,桃園復興 4,590 公頃,南投仁愛 4,530 公頃。面積小的也有:新竹橫山 2 公頃、南投水里 10 公頃、屏東車城 69 公頃,臺東市、鹿野各 1 公頃。地在這些小面積的鄉鎮,同樣可以依核定通知評估。
怎麼確認自己的地是不是原保地
原民地貸款的第一步,是確認手上這筆地真的是原保地。土地在山區、在上面這些鄉鎮,或所有權人具原住民身分,都不能單憑這些就認定。依開發管理辦法第 5 條,原保地會在土地登記簿標示部的其他登記事項欄註明「原住民保留地」,調一份謄本看這一欄最快;有疑問的,再帶著地號到土地所在地的公所確認。有領禁伐補償的,核定通知上的地號也可以一起對照。
五、原住民保留地貸款流程:從核定通知到撥款
- 準備資料土地謄本、今年度的禁伐補償核定通知、身分證件,三樣齊了就能開始評估。
- 評估額度核對所有權人和核定資料,看地號的位置、臨路,以及道路和建物占掉的面積。
- 簽約對保借款金額、期間、各項費用和違約時怎麼處理,都寫進契約。
- 設定抵押權送到土地所在地的地政事務所,或委託地政士、律師以非全程網路申請辦理。
- 撥款抵押權設定登記完成當天撥款;借款期間可以從 3 個月排到 20 年。
人住在外縣市:設定要回土地所在地辦
依內政部 115 年 3 月的令函,自 115 年 5 月 1 日開始,民間出資的抵押權設定和它的連件案件,外縣市的地政事務所一律不再代收。案件要送到土地所在地的管轄地政事務所,不方便往返的,可以依規定委託地政士或律師,以非全程網路申請的方式辦理:先在網路送件,再把紙本文件寄到管轄地政事務所。
台東延平常見的情形:人在台北,設定案件要回台東處理
延平鄉的原保地,所有權人在北部上班的情形很常見。土地是父親過世後繼承來的,登記在自己名下,禁伐補償每年撥進自己的帳戶,權利和核定資料都清楚,評估本身不用花太久。真正要先排的是設定:以前可以在台北附近的地政事務所代收,現在得回台東送件。自己回去的,把對保、用印和需要本人到場的步驟排在同一趟,時間多半花在等排休假。設定以後,禁伐補償照樣每年自己申請、撥進自己的帳戶。
六、借款以後,禁伐補償還能照領嗎
能照領。抵押權設定本身不會讓地主失去禁伐補償的申請資格,補償金也不會撥給出資方。不過補償是一年一年核的,下面四件事,借款期間都要自己留意。
每年 1 月 1 日到 4 月 30 日,照樣自己提出申請
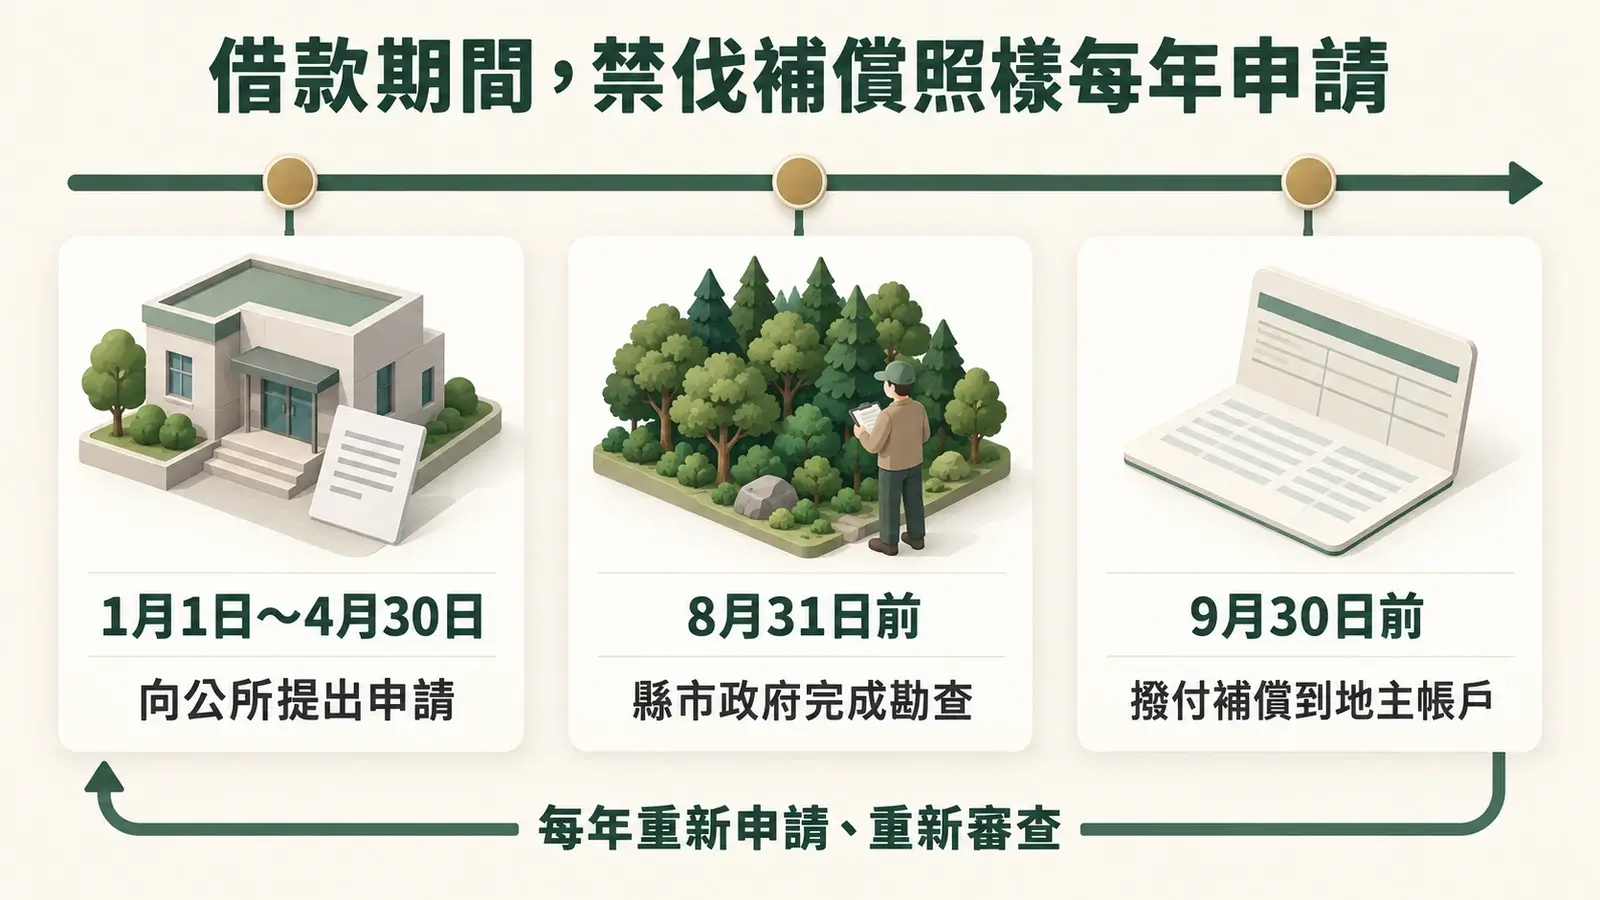
依實施辦法,公所在每年 1 月 1 日到 4 月 30 日受理申請,縣市政府在 8 月 31 日前完成勘查,9 月 30 日前撥付補償;原民會 115 年度的執行函也要求 8 月 31 日前完成的勘查作業包含複勘。借款期間,這個流程一樣要走,沒申請就沒有這一年的補償。
花蓮萬榮常見的情形:去年有核准,今年的核定還沒下來
萬榮鄉的地主連續領了好幾年,來問借款時拿的是去年的核定通知,今年的申請已經送出,勘查和核定都還沒完成。地主常以為連續領了很多年,今年大致上可以算進還款來源。去年的通知能說明過去的情形,今年還沒核准以前,這一年的補償不會被當成確定入帳的錢。今年勘查如果覆蓋率不到七成,影響的是今年這一年;過去年度不會因為今年不合格就自動被追討,要事後查出某一年原本就不符合,那一年的核准才可能被撤銷。
覆蓋率不到門檻,已經領過的錢也可能要繳回
原民會 114 年的一件訴願決定,就是兩個年度的禁伐補償,事後認定竹木覆蓋率未達七成,撤銷並追繳共 111,672 元;當時已經勘查、錢也發了,仍然要繳回。地上的林木狀態有變動,最好自己先留照片和紀錄。
台中和平常見的情形:補償金被扣押,土地本身不一定被查封
和平區的地主早年有一筆欠款沒處理好,債權人向法院聲請強制執行,公所收到執行命令,今年的補償還沒撥就先被扣住。地主最擔心的是地還能不能借。先調謄本:法院扣的若只是地主對公所的補償金債權,土地本身沒有查封或假扣押登記,就可以繼續評估設定。謄本上如果土地也被查封,依土地登記規則第 141 條,限制登記塗銷以前,會停止與權利有關的新登記,要先處理查封,才談得上新的抵押權。借款拿去清償舊債、債權人撤回執行以後,下一年度的補償仍要照規定申請,沒有新的執行命令,才依程序撥付。
土地過戶以後,補償由誰領
禁伐補償條例第 7 條規定,受領人喪失所有權或合法使用權,當年度的補償要依月份比例繳回;第 8 條則讓符合資格的新權利人承諾禁伐、主動書面通知以後接續領取。買賣雙方私下約定「今年的錢歸誰」,不能取代公所的審查和申請程序。
禁伐補償和造林獎勵,同一年只能擇一
同一筆土地、同一個年度,禁伐補償不能和造林獎勵重複領;造林獎勵以外的其他獎勵或補貼,原民會 2026 年 8 月另有函釋說明法令適用,能不能同時領,還要看那項補助本身的規定。有舊造林案件或其他補助的,先向主管機關問清楚再送件,免得事後被追回。
七、原保地借款簽約前,四件事自己核對
下面四件,地主在家就能自己查,簽名前花一個晚上看完就夠。
查得到登記的公司,才往下談
請對方提供公司全名和統一編號,地主回家打開經濟部商工登記公示資料查詢核對:狀態是否仍為核准設立、營業項目和借貸業務有沒有關聯。截圖或名片都不能代替自己查的結果。
利息和每一項費用,契約上都寫得出數字
利息、開辦費、提前還清要不要另外收費、晚繳怎麼計算,每一項都要在契約裡看得到數字。約定利率另有民法第 205 條的上限規定,簽約前自己換算成年利率看一次。
抵押權設定完成以前,不付任何費用
原保地借款的錢,要等抵押權設定登記完成才會撥進來。登記還沒完成,對方就以保證金、規費或其他說法要地主先轉一筆錢過去的,一律先暫停。
到期還不出來,這筆原保地會怎麼處理
簽約前把這件事問到底:逾期以後對方打算怎麼做、要經過哪些程序。民間從逾期到處分擔保的時間比銀行短很多;地主與其多借一些,不如先把禁伐補償以外的還款來源和日期寫下來。
另外一種情形跟借款對象無關,是借錢的理由本身:電話裡自稱檢警、要你把錢轉進「安全帳戶」,或網友介紹一個保證獲利的投資,要你拿山上的地去借錢再轉給他,錢還沒借之前,先打 165 反詐騙專線問清楚。原保地借來的錢,該留在地主自己的帳戶,用在自己家裡的事。
八、原住民保留地貸款常見問題
原保地一公頃可以借多少?
依土地面積評估,一公頃約 30 萬元,再依位置、臨路、權利狀態,以及道路和建物占用的情形調整(以上為 2026 年 9 月的評估參考,實際依每筆地的條件變動)。
不到一公頃的原保地可以借嗎?
可以。面積以 0.1 公頃為單位計算,不到一公頃的照比例評估,前提一樣是所有權在自己名下、今年度禁伐補償核定通過。
只有耕作權的原保地,可以設定抵押借款嗎?
本文的借款方式以所有權設定抵押,只有耕作權、地上權、農育權或租約的,不在這個流程裡;這些權利能否擔保,還受開發管理辦法第 15 條限制,要另外判斷。符合第 17 條條件的,先向公所申請取得所有權。
竹木覆蓋率不到七成,還能用這筆地借款嗎?
覆蓋率不到七成,當年度就領不到禁伐補償,也就不符合這類借款的條件。覆蓋率用整筆地號面積計算,地上林木有變動的,先看今年的勘查結果。
沒有領禁伐補償的原保地,可以貸款嗎?
可以問銀行的信保方案。土地銀行、合作金庫、全國農業金庫承辦,用途限營運週轉、資本支出和住宅,族人負擔郵儲利率加年息 1%,另收信用保證手續費,可洽各地原住民族金融輔導員或撥 0800-508-188。
禁伐補助是什麼?每公頃一年多少錢?
法規名稱是禁伐補償,一般人常說禁伐補助。原保地經劃定為禁伐區域,或受造林獎勵 20 年期間屆滿的,具原住民身分的所有權人或合法使用權人每年可申請,當年度仍要通過竹木覆蓋率七成等審查,2025 年起每年每公頃 6 萬元,按核准面積計算。
原保地借款可以借多久?
最短 3 個月、最長 20 年,看地主的還款來源和資金什麼時候回收來排。錢在抵押權設定登記完成當天入帳。
地在台東、人在台北,抵押設定要回去辦嗎?
需要。115 年 5 月 1 日以後,民間出資的抵押權設定不能在台北的地政事務所跨縣市代收;要自己回台東送件,或委託地政士、律師用非全程網路申請處理。
禁伐補償被扣押或追繳,還能用這筆地借款嗎?
先分清楚狀況。補償金被扣押、土地沒有查封登記的,土地仍可評估;土地本身被查封的,要先處理查封。被追繳的,要看今年度核定是否仍通過。
本文僅供一般性資訊參考,不構成個案法律或財務建議。各項利率、法規以最新公告為準;實際承作條件依物件狀況、產權型態與各機構審核結果而定。